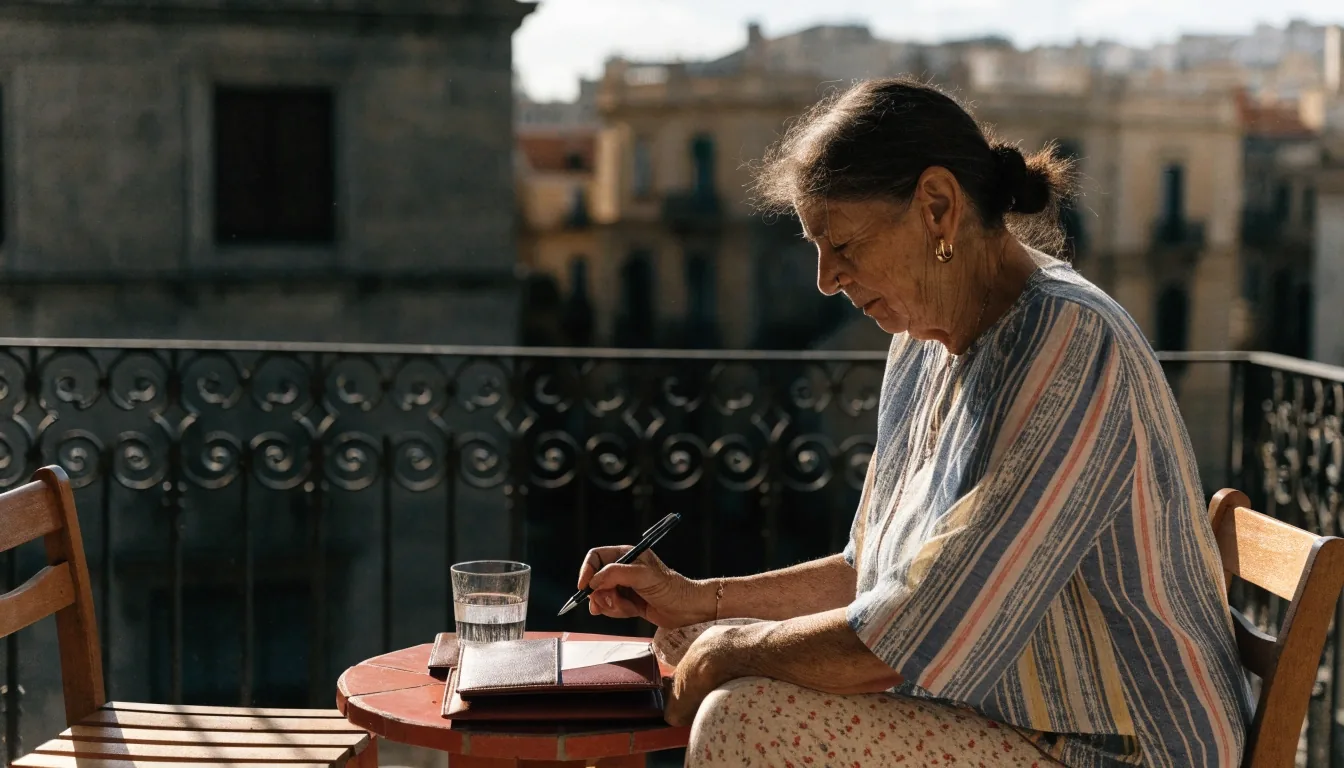
Persona jubilada revisando en casa los documentos de su plan de pensiones antes de decidir el rescate

Rescate del ahorro

Rescatar el ahorro: capital o renta

Ahorrar es la primera mitad del proceso; cobrar es la segunda, y suele decidirse con menos información. La forma de rescate condiciona cuánto tributas, cuándo lo haces y si el dinero se agota o dura toda la vida.

No hay una opción mejor en abstracto: hay una que encaja con tu situación fiscal y con tus necesidades.

Esta página compara el rescate en forma de capital, el rescate en forma de renta y la renta vitalicia con criterios prácticos: disponibilidad del dinero, reparto de la tributación, duración del ingreso y flexibilidad para cambiar de idea después.

Tres formas de cobrar, tres ritmos distintos

Antes de mirar cifras, conviene entender qué cambia en cada ruta. Cada una mueve el dinero de forma diferente y, con ello, mueve también la factura fiscal y el riesgo que asumes.

Rescate en forma de capital

Cobro único

Cobrar de una vez todo o parte del ahorro acumulado. La ventaja es la disponibilidad inmediata: puedes destinar el dinero a lo que decidas, sin pagos periódicos. El inconveniente es fiscal: el importe se concentra en la base imponible de un solo ejercicio y puede empujarte a un tramo más alto.

Rescate parcial

Escalonar el cobro en varios años reparte la tributación y evita concentrar el importe en una sola declaración.
Rescate en forma de renta

Pagos periódicos

El ahorro se transforma en pagos periódicos, normalmente mensuales o anuales. La tributación se reparte a lo largo del tiempo y cada pago tributa según la escala del IRPF, con un impacto anual menor que un cobro único. La duración depende de lo pactado: puede ser temporal o vitalicia.

Flexibilidad

Encaja con quien quiere completar su nómina de jubilación de forma estable. La contrapartida es que, una vez elegida la renta, cambiarla no siempre es posible.

Renta vitalicia

Ingreso de por vida

Convierte el capital en un ingreso periódico que se percibe mientras viva el beneficiario. Se valora por la previsibilidad: sabes cuánto vas a cobrar y no dependes de la evolución de los mercados para ese tramo.

Antes de contratar

Conviene revisar condiciones, revalorización y qué ocurre con el capital en caso de fallecimiento.

Persona mayor en una plaza de Valencia considerando un ingreso estable para toda la jubilación

Renta vitalicia

Un ingreso que no depende de cuánto vivas

La renta vitalicia suele interesar a quien prioriza estabilidad en la jubilación y no quiere asumir el riesgo de longevidad: el riesgo de quedarse sin dinero por vivir más de lo previsto. Aparece en comparativas de seguros de ahorro como una de las salidas habituales.

Lo que ganas

Sabes cuánto vas a cobrar cada periodo y durante cuánto tiempo. El ingreso no se agota por vivir más años.

Lo que cedes

Pierdes acceso al capital y, en muchos casos, el remanente que podría quedar para tus herederos.

Qué revisar

Condiciones del contrato, si la renta se actualiza con el tiempo y qué ocurre con el capital si falleces.

Fiscalidad comparada del rescate

La tributación varía según la forma elegida y el momento del cobro. La regla general es clara: no hay forma de cobrar sin tributar. La pregunta útil no es si pagas, sino cuánto y cuándo.

Simular el impacto en tu declaración antes de decidir evita sorpresas en el mes de la jubilación, cuando ya no hay margen para repartir el cobro entre ejercicios.

En capital
El importe se concentra en un solo ejercicio y tributa de golpe. Para capitales pequeños el efecto es limitado; para capitales grandes, la factura puede ser considerable.
En renta
Cada pago tributa según la escala del IRPF, así que la carga se reparte entre los años en que se cobra y el impacto anual es menor que en un cobro único.
Renta vitalicia
Tiene su propio tratamiento según el producto y la fecha de contratación, y conviene comprobar la normativa aplicable al contrato antes de firmar.
Reducciones
Existen supuestos con reducciones aplicables que pueden rebajar la factura fiscal del capital. Conviene conocerlos antes de decidir la forma del rescate.
Expediente de ahorro para la jubilación y documentos sobre una mesa antes de elegir capital o renta

Cuándo tiene sentido cada opción

Elegir capital suele tener sentido cuando necesitas liquidez para un fin concreto, cuando el importe es moderado o cuando quieres repartir el cobro en varios años para no subir de tramo. Elegir renta encaja si buscas complementar la pensión sin tocar el capital de golpe.

La renta vitalicia interesa a quien quiere asegurarse ingresos predecibles de por vida y no se preocupa por dejar remanente. Si tienes otras fuentes de ingreso, el margen para elegir es mayor; la combinación también es posible: parte en capital, parte en renta.

Antes de la jubilación

Rescatar antes de la jubilación: supuestos previstos

Los planes de pensiones están concebidos para el momento de la jubilación, pero la ley contempla supuestos de disponibilidad anticipada. Entre ellos, situaciones de larga duración de desempleo, enfermedad grave, invalidez o fallecimiento, según el caso. Rescatar fuera de estos supuestos no es posible en un plan de pensiones.

  1. A

    Revisa primero si tu situación entra en alguno de los supuestos legales vigentes; si no entra, el rescate no es una decisión discrecional.

  2. B

    Comprueba la fiscalidad específica del rescate anticipado, porque sus reglas han cambiado con las reformas y no coinciden con las de la jubilación.

  3. C

    Solicita a la entidad la documentación que acredite el supuesto y confirma los plazos antes de presentar la solicitud.

Pareja mayor en un balcón de Valencia planificando con calma el momento del rescate de su ahorro

Cómo planificar el momento del rescate

La decisión se prepara con antelación, no en el mes de la jubilación. Conviene estimar el capital acumulado, proyectar tu pensión pública y calcular la fiscalidad de cada alternativa. Si el rescate va a coincidir con otros ingresos, como indemnizaciones o rentas de alquiler, el impacto fiscal se multiplica. Repartir el rescate en varios ejercicios es una estrategia habitual cuando el capital es elevado, y si vas a contratar una renta vitalicia, comparar ofertas de distintas entidades marca diferencias en el importe periódico.

Calle Colón, 34, 46004 Valencia, España · Lunes a viernes, de 9:00 a 18:00 · Contacto

Preguntas frecuentes sobre el rescate

Respuestas directas a las dudas que más se repiten cuando llega el momento de cobrar el ahorro acumulado.

¿Cuándo conviene rescatar el plan: en capital o en renta?

Depende de tu necesidad de liquidez y de tu situación fiscal al jubilarte. El capital concentra la tributación en un solo ejercicio; la renta la reparte a lo largo del tiempo, con un impacto anual menor.

¿Puedo rescatar solo una parte del plan?

En los supuestos previstos, muchas entidades permiten rescates parciales. Conviene revisar las condiciones del contrato y la fiscalidad de cada cobro antes de solicitarlo.

¿Qué ventaja tiene la renta vitalicia frente a una renta temporal?

La vitalicia se percibe mientras vives y protege frente al riesgo de longevidad. Su contrapartida es la menor flexibilidad sobre el capital, que deja de estar disponible como ahorro.